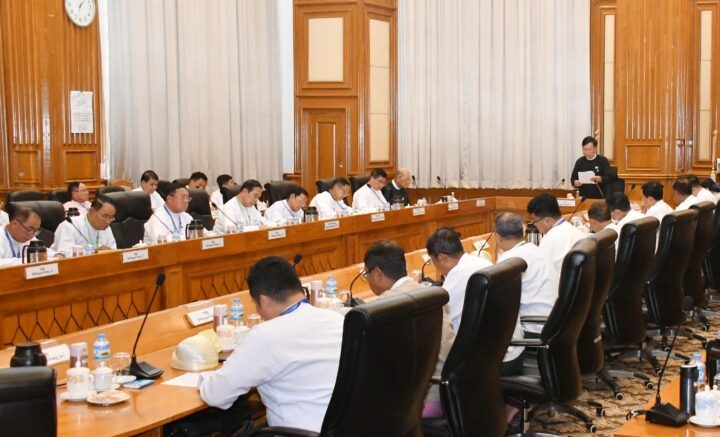
يرأس رئيس مجلس النواب فى ميانمار يو أونغ لين دوي اجتماع التنسيق بشأن مشروع قانون الاعتمادات التكميلية للاتحاد للسنة المالية 2026-2027.
عُقد اجتماع تنسيقي بشأن مشروع قانون الاعتمادات التكميلية للاتحاد للسنة المالية 2026-2027 بعد ظهر أمس في قاعة اجتماعات مبنى زابوثيري بمجمع هلوتاو في نايبيداو.
وخلال الاجتماع، صرّح رئيس مجلسي بييداونغسو هلوتاو وأميوثا هلوتاو، يو أونغ لين دوي، بأن الاجتماع يُعقد لتنسيق الجهود الرامية إلى إقرار مجلس بييداونغسو هلوتاو لمقترح الميزانية التكميلية للاتحاد ومشروع قانون الاعتمادات التكميلية للاتحاد للسنة المالية 2026-2027. وأوضح أنه تم تشكيل 18 فريق تدقيق مشترك لإجراء مراجعة تفصيلية للإيرادات والنفقات الواردة في مشروع القانون. ويتعين على لجنة الحسابات العامة المشتركة وفرق التدقيق المشتركة فحص المبالغ المعتمدة أصلاً في التقديرات، والنفقات المتكبدة بالفعل، والأرصدة المتبقية، والأموال التي يجب إعادتها في حال عدم استخدامها.
كما أكد على ضرورة تقييم الإيرادات الإضافية التي يمكن توليدها من خلال تخصيص أموال إضافية للمؤسسات الاقتصادية. وينبغي أيضاً مراجعة حالة المدفوعات المسددة للدولة، بما في ذلك الضريبة التجارية وضريبة الدخل والمساهمات الأخرى، وذلك بمقارنة سجلات الإدارات الدافعة والمستلمة.
وأضاف أن عملية التدقيق يجب أن تأخذ في الحسبان النفقات التي لم يكن بالإمكان تحويلها أو استخدامها وفقاً للوائح المالية خلال السنة المالية، والمشاريع التي يجب إنجازها خلال السنة وحالة تنفيذها الفعلية.
وبعد المراجعة، ينبغي أن يقتصر الاعتماد على النفقات الأساسية، بما في ذلك الضريبة التجارية وضريبة الدخل والمساهمات المستحقة للدولة؛ والنفقات الإضافية الناجمة عن تغيرات أسعار صرف العملات الأجنبية؛ ونفقات الرواتب الضرورية فعلاً؛ والمعاشات التقاعدية؛ ومدفوعات الفوائد؛ والنفقات الإضافية المطلوبة وفقاً لاحتياجات الدولة.
وأشار إلى أنه عند تدقيق الفواتير، ينبغي تحديد نقاط القوة والضعف، مع بذل الجهود لتعزيز نقاط القوة ومعالجة نقاط الضعف. وهذا من شأنه أن يجعل عملية تدقيق الميزانية أكثر فعالية ونجاحاً.
كما وجّه بأنه عند دعوة المسؤولين من الوزارات والمنظمات للمشاركة في المناقشات واستجوابهم، يجب أن يكون الهدف هو الحصول على المعلومات وتجميعها لتعزيز وظائف الرقابة والتدقيق في الميزانية التي يقوم بها مجلس النواب. لذا، ينبغي الحرص على ألا تتخذ المناقشات شكل استجواب المسؤولين المعنيين.
ينبغي التدقيق في مشاريع القوانين بدقة وفقًا للدستور والقوانين واللوائح الداخلية ذات الصلة بمجلس الاتحاد. كما أكد على ضرورة تقديم نتائج وتوصيات فرق التدقيق إلى اللجنة المشتركة لمشاريع القوانين ولجنة الحسابات العامة المشتركة ضمن الإطار الزمني المحدد ووفقًا للقانون المتعلق بصياغة وتقديم ميزانية الاتحاد.
وفيما يتعلق بتدقيق النفقات الواردة في مشروع القانون، قال إن لجنة الحسابات العامة المشتركة ستقدم مزيدًا من التوضيحات، وحث قادة مجلس الاتحاد وأعضاء اللجان المشتركة وأعضاء فرق التدقيق الحاضرين في الاجتماع على تقديم اقتراحاتهم والمشاركة في المناقشات.
وناقش رئيس اللجنة المشتركة لمشاريع القوانين ولجنة الحسابات العامة المشتركة ضرورة إتمام تدقيق مشروع القانون ضمن الإطار الزمني المحدد، وضمان دقة حسابات الإيرادات والنفقات، وتحديد أولويات النفقات الأساسية التي يمكن استخدامها بالكامل خلال السنة المالية.
ثمّ شرح نائب رئيس لجنة الحسابات العامة المشتركة الأولى آلية التنسيق بين لجان البرلمان وفرق التدقيق المشتركة الثمانية عشر لضمان تقديم مشروع قانون الاعتمادات التكميلية للسنة المالية 2026-2027 ومراجعته ومناقشته وتعديله واعتماده في الوقت المناسب، بالإضافة إلى التدقيق في الميزانية وإعداد التقارير في الوقت المناسب.